
Появилась интересная информация от партнёров Сбера.
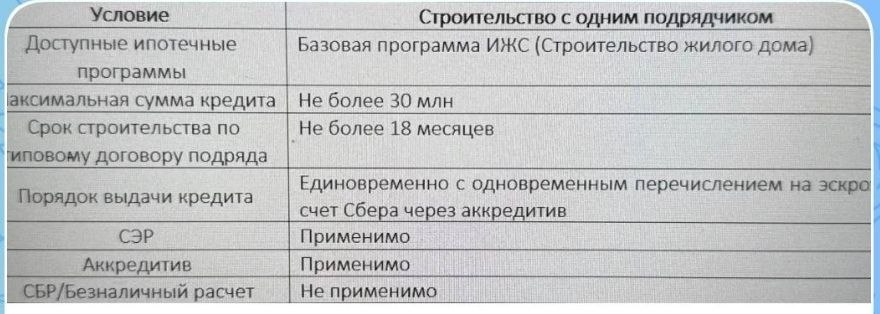
Вчера менеджер Сбера по работе с партнёрами из одного региона сообщил, что клиентам банка доступна ипотека на ИЖС с частичным раскрытием эскроу после выполнения каждого этапа строительства.
И здесь есть важный нюанс — речь конкретно о рыночной ипотеке.
Схема выглядит следующим образом:
На предоставленной партнёрам информации также указано, что схема реализуется через аккредитив с последующим переводом средств на эскроу.
Для подрядчиков это потенциально очень хорошая новость.
Главная проблема эскроу — деньги клиента лежат в банке до окончания строительства, а подрядчик вынужден финансировать работы собственными средствами.
Если действительно появится возможность получать деньги за уже выполненные этапы, нагрузка на оборотный капитал подрядчика значительно снизится.
Но здесь возникает гораздо более интересный вопрос.
КАК ЭТА СХЕМА СООТНОСИТСЯ С 186-ФЗ?
Закон предусматривает раскрытие средств эскроу после предоставления банку сведений о государственной регистрации права собственности заказчика на построенный жилой дом.
То есть по логике закона:
построили дом → зарегистрировали → раскрыли эскроу.
А предлагаемая Сбером схема выглядит иначе:
фундамент → раскрытие части денег → стены → ещё часть → готовый дом → остаток.
Получается определённое противоречие.
Возможно, банк использует отдельную юридическую конструкцию через аккредитив, а не классическое поэтапное раскрытие самого эскроу.
Именно поэтому сейчас очень хочется увидеть официальные разъяснения Сбера.
При этом нельзя исключать, что таким образом рынок постепенно готовят к распространению эскроу и на рыночную ипотеку ИЖС.
Если механизм действительно заработает, для подрядчиков это может стать одним из самых важных изменений последних лет.
Но пока — это информация от менеджера Сбера партнёрам, а не официально опубликованные условия продукта.
Будем следить.
Вчера менеджер Сбера по работе с партнёрами из одного региона сообщил, что клиентам банка доступна ипотека на ИЖС с частичным раскрытием эскроу после выполнения каждого этапа строительства.
И здесь есть важный нюанс — речь конкретно о рыночной ипотеке.
Схема выглядит следующим образом:
- фундамент → подтверждение фото/видео и акт → частичное раскрытие;
- стены → подтверждение → следующее раскрытие;
- готовый дом → финальное раскрытие.
На предоставленной партнёрам информации также указано, что схема реализуется через аккредитив с последующим переводом средств на эскроу.
Для подрядчиков это потенциально очень хорошая новость.
Главная проблема эскроу — деньги клиента лежат в банке до окончания строительства, а подрядчик вынужден финансировать работы собственными средствами.
Если действительно появится возможность получать деньги за уже выполненные этапы, нагрузка на оборотный капитал подрядчика значительно снизится.
Но здесь возникает гораздо более интересный вопрос.
КАК ЭТА СХЕМА СООТНОСИТСЯ С 186-ФЗ?
Закон предусматривает раскрытие средств эскроу после предоставления банку сведений о государственной регистрации права собственности заказчика на построенный жилой дом.
То есть по логике закона:
построили дом → зарегистрировали → раскрыли эскроу.
А предлагаемая Сбером схема выглядит иначе:
фундамент → раскрытие части денег → стены → ещё часть → готовый дом → остаток.
Получается определённое противоречие.
Возможно, банк использует отдельную юридическую конструкцию через аккредитив, а не классическое поэтапное раскрытие самого эскроу.
Именно поэтому сейчас очень хочется увидеть официальные разъяснения Сбера.
При этом нельзя исключать, что таким образом рынок постепенно готовят к распространению эскроу и на рыночную ипотеку ИЖС.
Если механизм действительно заработает, для подрядчиков это может стать одним из самых важных изменений последних лет.
Но пока — это информация от менеджера Сбера партнёрам, а не официально опубликованные условия продукта.
Будем следить.